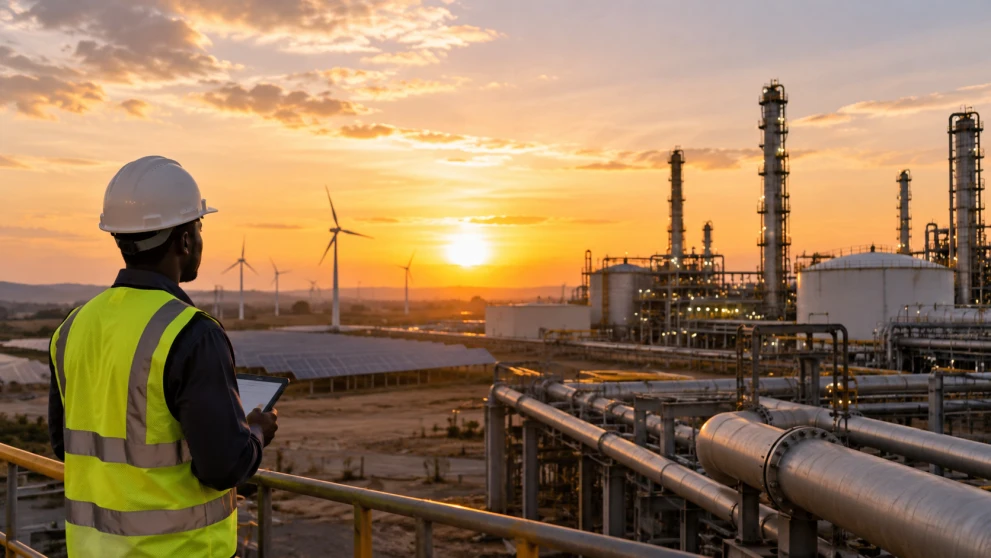
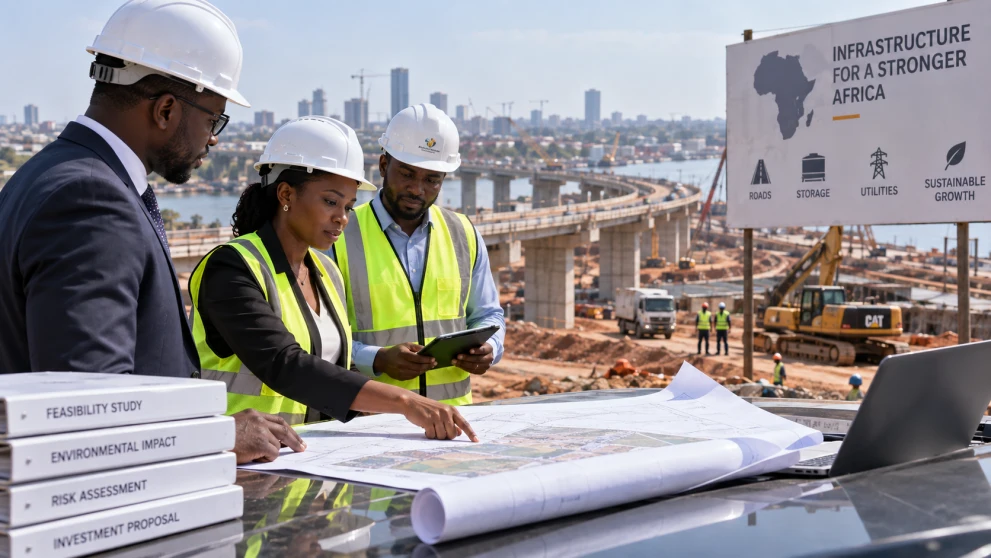
Les projets d’infrastructure à travers l’Afrique – routes, installations de stockage, actifs énergétiques et de services publics – promettent généralement de solides rendements à long terme, et la demande sous-jacente est réelle sur la plupart des marchés. Pourtant, une grande partie des projets d’infrastructure proposés ne parviennent jamais au bouclage financier. Le problème ne réside que rarement dans l’opportunité elle-même ; il tient plutôt au travail d’évaluation et de structuration qui doit être réalisé avant que les capitaux puissent s’engager de manière responsable.
La faisabilité prime sur le financement
Les investisseurs veulent s'assurer qu'un projet a été évalué sur la base de ses propres mérites techniques et commerciaux avant même que les discussions de financement ne commencent : des hypothèses de demande réalistes, une base de coûts crédible et une analyse honnête des risques liés à la mise en œuvre. Les propositions qui passent directement aux conditions de financement sans ce travail préparatoire ont tendance à s'enliser dès le début de la due diligence.
La structuration financière doit être adaptée à l’actif
Les actifs d’infrastructure sont à forte intensité capitalistique et ont une longue durée de vie, ce qui signifie que la structure de financement doit correspondre à ce profil : une durée appropriée, une combinaison réaliste de dette et de fonds propres, et une clarté quant à la répartition des risques tout au long de la durée de vie du projet. Une structure calquée sur un investissement à cycle plus court résiste rarement à la réalité des flux de trésorerie propres à un actif d’infrastructure.
La coordination entre les secteurs public et privé n’est pas facultative
La plupart des projets d’infrastructure, quelle que soit leur envergure, impliquent les pouvoirs publics à un moment ou à un autre, que ce soit pour l’obtention des permis, l’acquisition de terrains, les autorisations réglementaires ou le co-investissement. Les investisseurs cherchent des preuves que cette coordination a déjà commencé, plutôt que d’être traitée comme une formalité à régler une fois les capitaux engagés.
Le rôle du conseil
Knowis Group Investments accompagne les initiatives d’infrastructure précisément à ces étapes : étude de faisabilité préliminaire, structuration financière pour les projets à forte intensité capitalistique, et coordination entre les pouvoirs publics et les investisseurs privés, en s’appuyant sur l’expérience acquise dans le cadre de transactions à grande échelle liées aux infrastructures logistiques et énergétiques menées par d’autres entités du groupe. Il s’agit d’un domaine en pleine expansion de notre activité de conseil, et nous faisons preuve de transparence envers nos partenaires quant à l’état actuel de notre expérience spécifique dans le secteur des infrastructures.
Pour les investisseurs, la leçon pratique à retenir est de considérer la faisabilité, la structuration et la coordination avec les pouvoirs publics comme des conditions préalables, et non comme des axes de travail parallèles. Les projets qui maîtrisent ces trois éléments avant de rechercher des capitaux avancent nettement plus vite une fois cette étape franchie.
Évaluer correctement les risques dès le départ
Le risque lié aux infrastructures n’est pas réparti de manière homogène sur toute la durée de vie d’un projet. Le risque de construction, le risque lié à la demande et le risque réglementaire atteignent chacun leur pic à des étapes différentes, et les investisseurs qui appliquent une prime de risque unique à l’ensemble du projet ont tendance soit à surpayer le risque en phase de démarrage, soit à sous-évaluer le risque qui n’apparaît qu’ultérieurement. Un processus de structuration qui distingue ces catégories de risques et attribue chacune d’entre elles à la partie la mieux à même de la gérer permet d’obtenir des conditions de financement à la fois plus compétitives et plus durables.
Leçons tirées des secteurs connexes
Certaines des leçons les plus utiles pour l’évaluation des infrastructures proviennent de secteurs connexes plutôt que du secteur des infrastructures lui-même. Notre expérience dans la réalisation de transactions à grande échelle portant sur des flottes et des infrastructures de ravitaillement en carburant a démontré, à maintes reprises, que les actifs à forte intensité capital ne fonctionnent comme prévu que lorsque la planification des achats, de la logistique et de la maintenance est prise en compte avant la mise en service de l’actif, et non après. C’est cette même rigueur – planifier les détails de l’exécution avant l’engagement des capitaux plutôt qu’après – que nous appliquons plus largement à nos travaux de faisabilité et de structuration des infrastructures.
Un volet en plein développement de notre activité de conseil
Nous sommes francs avec nos partenaires quant à l’état actuel de notre expérience spécifique dans le domaine des infrastructures, et nous appliquons à chaque nouveau mandat d’infrastructure que nous acceptons la même rigueur d’évaluation et de structuration que celle utilisée dans nos autres secteurs, plutôt que de présenter une expérience que nous n’avons pas encore acquise.